Domain tmcm.de kaufen?
Wir ziehen mit dem Projekt
tmcm.de um.
Sind Sie am Kauf der Domain
tmcm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tmcm.de kaufen?
Was bedeutet Deckungsbeitrag 1?
Der Deckungsbeitrag 1 ist ein wichtiger Kennwert in der Kosten- und Erlösrechnung eines Unternehmens. Er gibt an, wie viel ein Produkt oder eine Dienstleistung zur Deckung der fixen Kosten beiträgt, nachdem die variablen Kosten abgezogen wurden. Mit dem Deckungsbeitrag 1 kann berechnet werden, ab welcher Menge ein Produkt oder eine Dienstleistung zur Deckung der fixen Kosten beiträgt und somit Gewinn erwirtschaftet wird. Ein hoher Deckungsbeitrag 1 bedeutet, dass das Produkt einen großen Beitrag zur Deckung der fixen Kosten leistet und somit profitabel ist. Unternehmen nutzen den Deckungsbeitrag 1, um ihre Produktions- und Verkaufsstrategien zu optimieren und rentable Produkte zu identifizieren. **
Was ist der Deckungsbeitrag?
Was ist der Deckungsbeitrag? Der Deckungsbeitrag ist eine betriebswirtschaftliche Kennzahl, die angibt, wie viel ein Produkt oder eine Dienstleistung zur Deckung der Fixkosten und zur Erzielung eines Gewinns beiträgt. Er wird berechnet, indem von den Erlösen die variablen Kosten abgezogen werden. Der Deckungsbeitrag gibt Aufschluss darüber, wie rentabel ein Produkt ist und hilft Unternehmen bei der Preisgestaltung und Produktionsplanung. Ein hoher Deckungsbeitrag bedeutet, dass ein Produkt einen großen Beitrag zur Deckung der Fixkosten leistet und somit profitabel ist. **
Ähnliche Suchbegriffe für Deckungsbeitrag Erlös
Top-Angebote
Produkte zum Begriff Deckungsbeitrag Erlös:
-
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
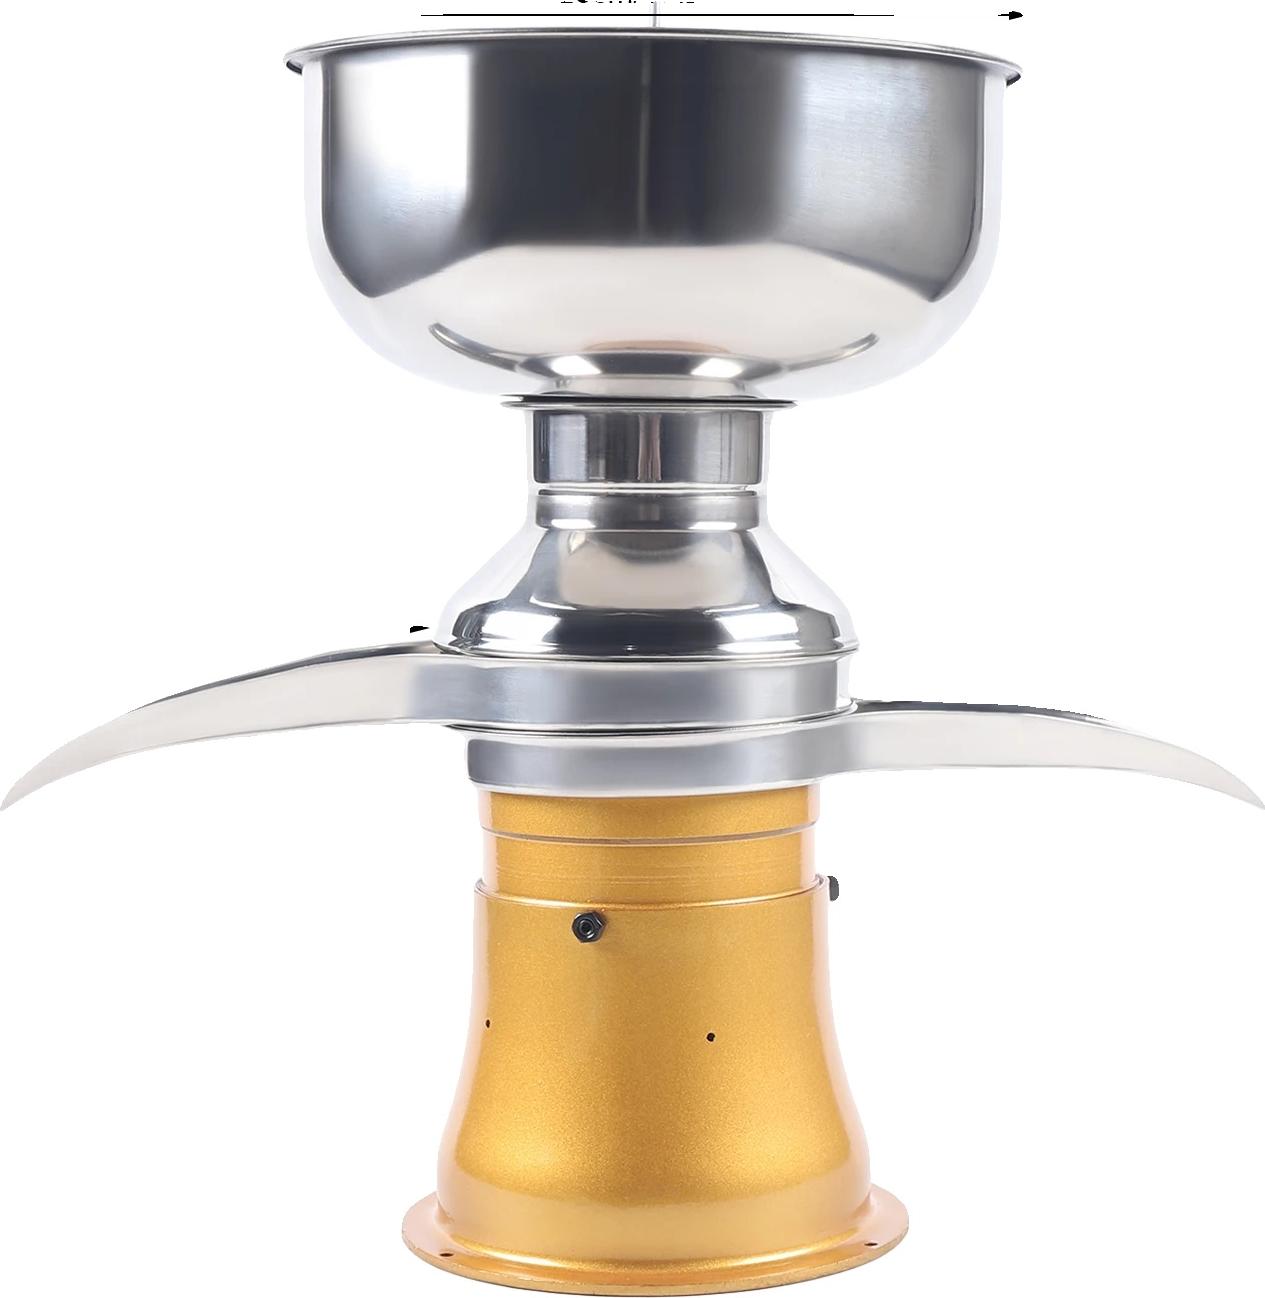
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V317,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Deckungsbeitrag 1?
Der Deckungsbeitrag 1 ist eine betriebswirtschaftliche Kennzahl, die angibt, wie viel ein Produkt oder eine Dienstleistung zur Deckung der fixen Kosten eines Unternehmens beiträgt. Er wird berechnet, indem von den Erlösen eines Produkts die variablen Kosten abgezogen werden. Der Deckungsbeitrag 1 zeigt somit, wie viel Beitrag jedes einzelne Produkt zur Deckung der Fixkosten leistet, bevor der Gewinn erwirtschaftet wird. Eine positive Deckungsbeitrag 1 bedeutet, dass das Produkt zur Deckung der Fixkosten beiträgt, während ein negativer Deckungsbeitrag 1 darauf hinweist, dass das Produkt nicht einmal die variablen Kosten deckt. **
-
Wie wird Deckungsbeitrag berechnet?
Der Deckungsbeitrag wird berechnet, indem man von den Erlösen eines Produkts oder einer Dienstleistung die variablen Kosten abzieht. Variable Kosten sind jene Kosten, die direkt mit der Produktion oder dem Verkauf eines Produkts zusammenhängen und sich entsprechend der Produktionsmenge ändern. Der Deckungsbeitrag gibt somit an, wie viel Beitrag jedes einzelne Produkt zur Deckung der Fixkosten und somit zum Gewinn des Unternehmens leistet. Er ist ein wichtiger Kennwert für die Entscheidungsfindung im Hinblick auf Produktionsmengen, Preise und Produktportfolio. **
-
Was ist ein Deckungsbeitrag?
Der Deckungsbeitrag ist der Betrag, der zur Deckung der Fixkosten und zur Erzielung eines Gewinns nach Abzug der variablen Kosten von den Erlösen eines Produkts oder einer Dienstleistung übrig bleibt. Er gibt Auskunft darüber, wie viel Beitrag ein Produkt oder eine Dienstleistung zur Deckung der Fixkosten leistet und somit zur Rentabilität des Unternehmens beiträgt. Ein hoher Deckungsbeitrag bedeutet, dass das Produkt oder die Dienstleistung einen großen Anteil zur Deckung der Fixkosten beiträgt und somit profitabel ist. **
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
Wie ermittelt man den Deckungsbeitrag, wenn man bereits den Deckungsbeitrag pro Stück kennt?
Um den Deckungsbeitrag zu ermitteln, wenn man bereits den Deckungsbeitrag pro Stück kennt, multipliziert man einfach den Deckungsbeitrag pro Stück mit der Anzahl der verkauften Stücke. Der Deckungsbeitrag gibt an, wie viel jeder verkaufte Artikel zur Deckung der Fixkosten und zur Erzielung des Gewinns beiträgt. **
Wie ermittelt man den Deckungsbeitrag, wenn man bereits den Deckungsbeitrag pro Stück kennt?
Um den Deckungsbeitrag zu ermitteln, wenn man bereits den Deckungsbeitrag pro Stück kennt, multipliziert man den Deckungsbeitrag pro Stück mit der Anzahl der verkauften Stücke. Der Deckungsbeitrag gibt an, wie viel Gewinn jedes verkaufte Stück zur Deckung der Fixkosten beiträgt. Durch die Multiplikation mit der Anzahl der verkauften Stücke erhält man den Gesamtdeckungsbeitrag, also den Beitrag aller verkauften Stücke zur Deckung der Fixkosten. **
Top-Angebote
Produkte zum Begriff Deckungsbeitrag Erlös:
-
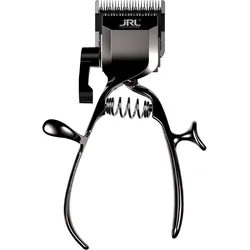
Manueller Clipper – Präzision, Kontrolle & maximale FlexibilitätProduktinformationen Erlebe präzises Schneiden ohne Strom mit diesem hochwertigen manuellen Clipper. Dank seines ergonomischen Designs liegt er perfekt in der Hand und ermöglicht dir maximale Kontrolle bei jedem Schnitt – ideal für präzise Korrekturen, Konturen oder den mobilen Einsatz. Ergonomisch & effizient Der rutschfeste, komfortable Griff sorgt für ein sicheres Handling und sauberes Arbeiten. Durch das durchdachte Design gelingt dir ein gleichmäßiger, kontrollierter Schnitt – ganz ohne Kabel oder Akku. Einfache Handhabung & Wartung Der Klingenwechsel ist schnell und unkompliziert möglich, sodass du jederzeit optimale Ergebnisse erzielst. Für eine dauerhaft hohe Schneidleistung empfiehlt es sich, die Klinge regelmäßig mit 1–2 Tropfen Schmieröl zu pflegen – für reibungslose Funktion und lange Lebensdauer. Kompakt & ideal für unterwegs Durch seine leichte und kompakte Bauweise ist der manuelle Clipper perfekt für: Reisen Schnelle Korrekturen Mobile Einsätze Minimalistische Grooming-Kits Pflegeleicht & hygienisch: Mit einer Reinigungsbürste lässt sich der Clipper mühelos säubern. So entfernst du zuverlässig Haarreste und sorgst für hygienische, langlebige Nutzung. Produktvorteile: Manueller Clipper – unabhängig von Strom & Akku Ergonomischer Griff für maximale Kontrolle Einfacher Klingenwechsel Kompakt, leicht & reisefreundlich Langlebig durch regelmäßige Pflege Ideal für präzise Schnitte & schnelle Korrekturen Herstellerinformationen78,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
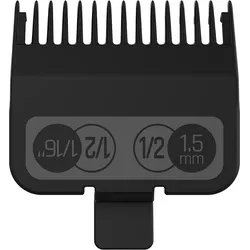
JRL Professional Universal Clipper Guard Set – Präzision & maximale FlexibilitätProduktinformationen Das JRL Professional Universal Clipper Guard Set ist die ideale Ergänzung für Friseure, Barbiere und anspruchsvolle Anwender, die Wert auf präzise Haarschnitte und vielseitige Schnittlängen legen. Mit 6 hochwertigen Aufsteckkämmen bietet das Set eine breite Auswahl an Schnittlängen von 1,5 mm bis 13 mm und ermöglicht exakte Übergänge, saubere Fades und gleichmäßige Ergebnisse. Die universelle Kompatibilität macht die Aufsteckkämme passend für die meisten professionellen Haarschneidemaschinen, einschließlich des JRL FF2020C Clippers. Dank der einfachen Handhabung lassen sich die Kämme schnell wechseln und sorgen für effizientes Arbeiten im Salon oder unterwegs. Gefertigt aus robusten, langlebigen Materialien, gewährleisten sie eine konstante Schneideleistung und lange Lebensdauer – ideal für den täglichen Einsatz. Produktvorteile: 6 Aufsteckkämme für vielseitige Schnittlängen Schnittlängen: 1,5 / 3 / 4,5 / 6 / 10 / 13 mm Universell kompatibel mit gängigen Clippern Passend für JRL FF2020C Schneller und einfacher Wechsel Präzise Ergebnisse für Fades und Übergänge Robuste, langlebige Verarbeitung Ideal für Salon, Barbershop und Heimgebrauch Herstellerinformationen Saykos GmbHvon-Röntgen-Straße 12Ahaus, Deutschland, 48683info@jrlgermany.dehttps://www.jrlgermany.de12,10 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
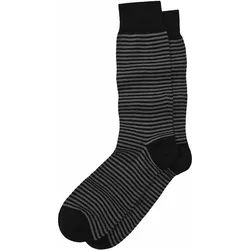
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Deckungsbeitrag 1?
Der Deckungsbeitrag 1 ist ein wichtiger Kennwert in der Kosten- und Erlösrechnung eines Unternehmens. Er gibt an, wie viel ein Produkt oder eine Dienstleistung zur Deckung der fixen Kosten beiträgt, nachdem die variablen Kosten abgezogen wurden. Mit dem Deckungsbeitrag 1 kann berechnet werden, ab welcher Menge ein Produkt oder eine Dienstleistung zur Deckung der fixen Kosten beiträgt und somit Gewinn erwirtschaftet wird. Ein hoher Deckungsbeitrag 1 bedeutet, dass das Produkt einen großen Beitrag zur Deckung der fixen Kosten leistet und somit profitabel ist. Unternehmen nutzen den Deckungsbeitrag 1, um ihre Produktions- und Verkaufsstrategien zu optimieren und rentable Produkte zu identifizieren. **
-
Was ist der Deckungsbeitrag?
Was ist der Deckungsbeitrag? Der Deckungsbeitrag ist eine betriebswirtschaftliche Kennzahl, die angibt, wie viel ein Produkt oder eine Dienstleistung zur Deckung der Fixkosten und zur Erzielung eines Gewinns beiträgt. Er wird berechnet, indem von den Erlösen die variablen Kosten abgezogen werden. Der Deckungsbeitrag gibt Aufschluss darüber, wie rentabel ein Produkt ist und hilft Unternehmen bei der Preisgestaltung und Produktionsplanung. Ein hoher Deckungsbeitrag bedeutet, dass ein Produkt einen großen Beitrag zur Deckung der Fixkosten leistet und somit profitabel ist. **
-
Was ist Deckungsbeitrag 1?
Der Deckungsbeitrag 1 ist eine betriebswirtschaftliche Kennzahl, die angibt, wie viel ein Produkt oder eine Dienstleistung zur Deckung der fixen Kosten eines Unternehmens beiträgt. Er wird berechnet, indem von den Erlösen eines Produkts die variablen Kosten abgezogen werden. Der Deckungsbeitrag 1 zeigt somit, wie viel Beitrag jedes einzelne Produkt zur Deckung der Fixkosten leistet, bevor der Gewinn erwirtschaftet wird. Eine positive Deckungsbeitrag 1 bedeutet, dass das Produkt zur Deckung der Fixkosten beiträgt, während ein negativer Deckungsbeitrag 1 darauf hinweist, dass das Produkt nicht einmal die variablen Kosten deckt. **
-
Wie wird Deckungsbeitrag berechnet?
Der Deckungsbeitrag wird berechnet, indem man von den Erlösen eines Produkts oder einer Dienstleistung die variablen Kosten abzieht. Variable Kosten sind jene Kosten, die direkt mit der Produktion oder dem Verkauf eines Produkts zusammenhängen und sich entsprechend der Produktionsmenge ändern. Der Deckungsbeitrag gibt somit an, wie viel Beitrag jedes einzelne Produkt zur Deckung der Fixkosten und somit zum Gewinn des Unternehmens leistet. Er ist ein wichtiger Kennwert für die Entscheidungsfindung im Hinblick auf Produktionsmengen, Preise und Produktportfolio. **
Ähnliche Suchbegriffe für Deckungsbeitrag Erlös
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V317,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zuckermann, Moshe: FortschrittFortschritt , Leben und Sterben einer Chimäre , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240805, Produktform: Leinen, Autoren: Zuckermann, Moshe, Seitenzahl/Blattzahl: 141, Keyword: Französische Revolution Aufklärung 1789 Erklärung der Menschen und Bürgerrechte Menschenrechte Westliche Emanzipation Buch; Freiheit Gleichheit Brüderlichkeit Europäische Werte Ideen Ideale Buch Herkunft Definiton Erklärt; Gesinnungsethik Verantwortungsethik Max Weber Unterscheidung Erklärung Unterschied Definition Buch; Kunst Kultur Emanzipation Staat Einfluss Kontrolle Buch; Moderne Frühmoderne Spätmoderne Modernismus Modernistisch Leicht Erklärt Defintion Buch; Politik Politiker Staat Staatsmann Machtpolitik Interessenpolitik Buch; Technik Technische Entwicklungen Erfindungen Technischer Fortschritt Beispiel Beispiele Buch, Fachkategorie: Soziologie und Anthropologie~Politik und Staat~Andere Technologien und verwandte Wissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale und ethische Themen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westend, Verlag: Westend, Verlag: Westend Verlag GmbH, Länge: 206, Breite: 127, Höhe: 17, Gewicht: 252, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortschritt-Socke - 43-46Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Deckungsbeitrag?
Der Deckungsbeitrag ist der Betrag, der zur Deckung der Fixkosten und zur Erzielung eines Gewinns nach Abzug der variablen Kosten von den Erlösen eines Produkts oder einer Dienstleistung übrig bleibt. Er gibt Auskunft darüber, wie viel Beitrag ein Produkt oder eine Dienstleistung zur Deckung der Fixkosten leistet und somit zur Rentabilität des Unternehmens beiträgt. Ein hoher Deckungsbeitrag bedeutet, dass das Produkt oder die Dienstleistung einen großen Anteil zur Deckung der Fixkosten beiträgt und somit profitabel ist. **
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Wie ermittelt man den Deckungsbeitrag, wenn man bereits den Deckungsbeitrag pro Stück kennt?
Um den Deckungsbeitrag zu ermitteln, wenn man bereits den Deckungsbeitrag pro Stück kennt, multipliziert man einfach den Deckungsbeitrag pro Stück mit der Anzahl der verkauften Stücke. Der Deckungsbeitrag gibt an, wie viel jeder verkaufte Artikel zur Deckung der Fixkosten und zur Erzielung des Gewinns beiträgt. **
-
Wie ermittelt man den Deckungsbeitrag, wenn man bereits den Deckungsbeitrag pro Stück kennt?
Um den Deckungsbeitrag zu ermitteln, wenn man bereits den Deckungsbeitrag pro Stück kennt, multipliziert man den Deckungsbeitrag pro Stück mit der Anzahl der verkauften Stücke. Der Deckungsbeitrag gibt an, wie viel Gewinn jedes verkaufte Stück zur Deckung der Fixkosten beiträgt. Durch die Multiplikation mit der Anzahl der verkauften Stücke erhält man den Gesamtdeckungsbeitrag, also den Beitrag aller verkauften Stücke zur Deckung der Fixkosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.